Valon
ラウンド
$150M · Series D · 評価 $2.3B
リード
記載なし
本拠 / 創業者
New York(NY・SF拠点)
Co-founder & CEO Andrew Wang
掲載日
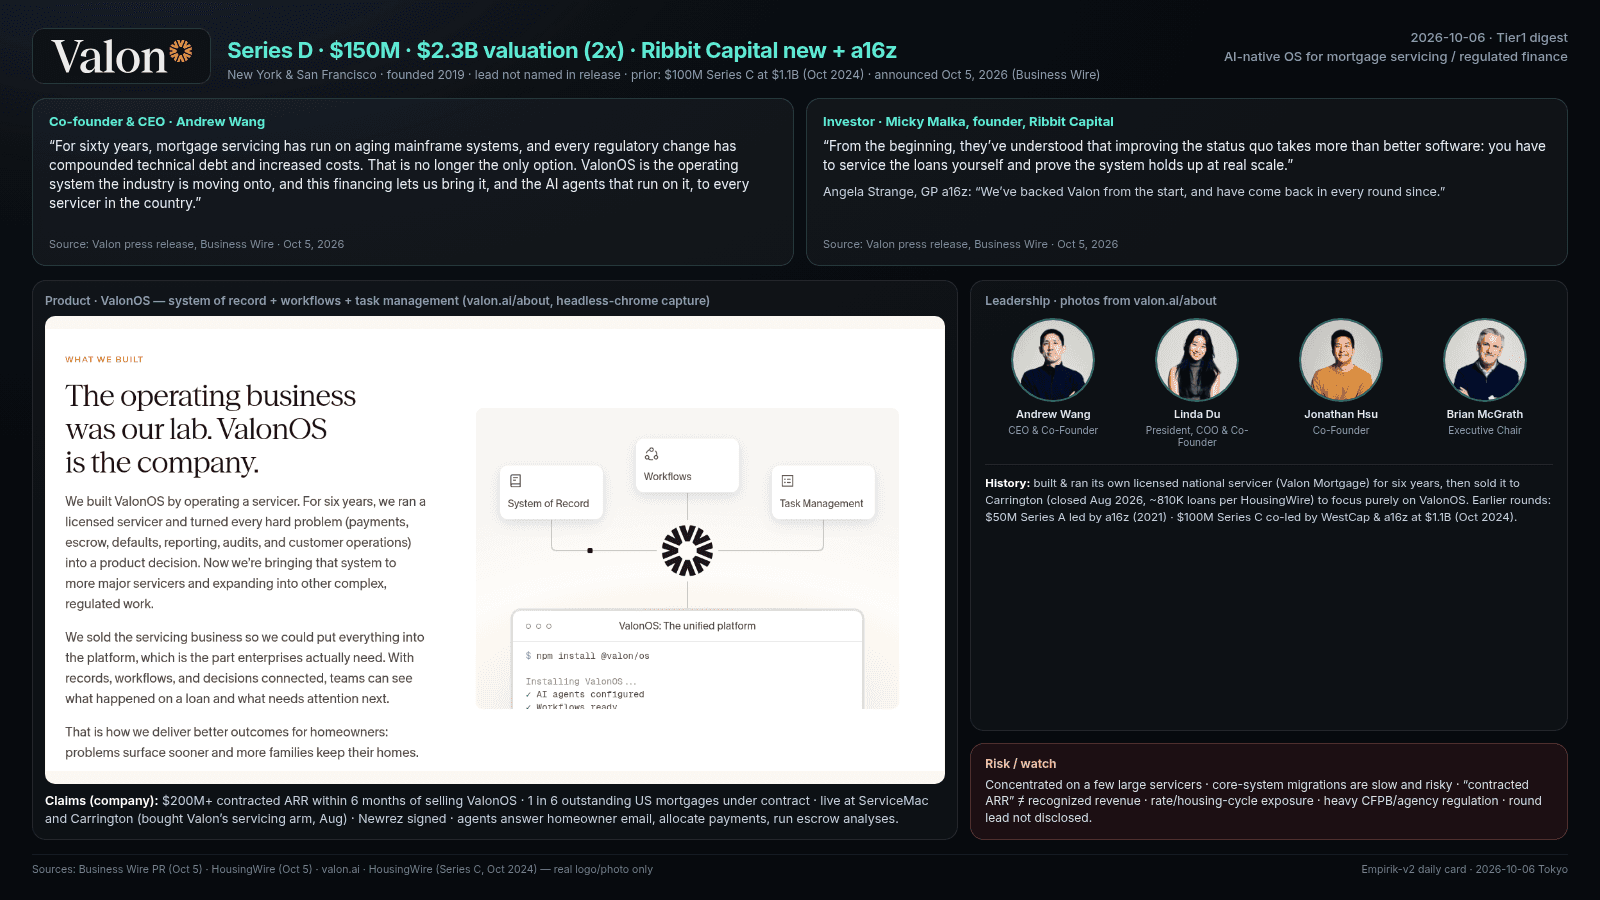
New York(NY・SF拠点)· Co-founder & CEO Andrew Wang · 2019年設立 · 住宅ローン・サービシングのAIネイティブOS
何をやっているか 住宅ローン・サービシング(返済受付・エスクロー・延滞・投資家報告・コンプライアンス)を担うサービサー向けの基幹OS「ValonOS」。ローンデータ、投資家報告、業務ワークフロー、コンプライアンスロジック、資金移動を1つのシステムに統合し、その上でAIエージェントが借り手メール対応・入金配分・エスクロー分析などを実行する。珍しい経路として、自社で全国ライセンスを持つサービサー(Valon Mortgage)を6年間運営して製品を鍛え、その事業は8月にCarringtonへ売却(約81万件、HousingWire)してソフトウェアに専念。今後は商業・個人・自動車・学生ローンのサービシングにも広げる計画。
ラウンド $150M Series D、評価額$2.3B(前回の2倍)(2026-10-05発表、Business Wire)。新規: Ribbit Capital。既存: Andreessen Horowitz ほか継続参加。リード投資家はリリースで明示されず。前回は2024年10月の$100M Series C(WestCap・a16z共同リード、評価額$1.1B、当時の累計$230M — HousingWire)。資金はプロダクト開発と、NY・SF・リモートでのエンジニア/プロダクト/導入/GTM採用へ。
一次情報
- Co-founder & CEO Andrew Wang(Business Wire公式PR, 10/5): 「For sixty years, mortgage servicing has run on aging mainframe systems, and every regulatory change has compounded technical debt and increased costs. That is no longer the only option.」
- Investor Micky Malka, founder Ribbit Capital(同PR): 「From the beginning, they've understood that improving the status quo takes more than better software: you have to service the loans yourself and prove the system holds up at real scale.」
- Investor Angela Strange, GP a16z(同PR): 「We've backed Valon from the start, and have come back in every round since.」
- Co-founder & President Linda Du(同PR): 「The bottleneck for deploying AI agents into regulated industries is context, not intelligence.」
- 顧客 Rod Hatfield, ServiceMac COO(同PR): 「Replacing core servicing technology is a significant decision, and not one ServiceMac took lightly」
なぜ今見るか 成長Tier1のRibbit Capital(フィンテック特化)が新規で入り、USコアTier1のa16zがシリーズAから全ラウンド継続。会社の主張ではValonOSを外販して6か月で契約ARR $200M超、米国の住宅ローン残高の6件に1件が契約済み、上位10サービサーのうち2社(ServiceMac、Carrington)が稼働中、Newrezとも契約。規制業界の縦型AIエージェントで「知能ではなく文脈がボトルネック」という主張を、実際に自社でサービサーを運営して証明してから外販に転じた構図。9/30カードのEliseAI(縦型AI)と同じテーマの金融版。
市場・競合 サービシングの基幹システムは長年ICE(旧Black KnightのMSP)が支配的で、ほかにSagent等の専業ベンダーや大手サービサーの内製システム。AIエージェント層では汎用エージェント基盤や業務BPO。差別化の主張は「ライセンスを持つサービサーを自社で運営して作った一体型OS+監査証跡付きエージェント」。
リスク・要確認 顧客が少数の大手サービサーに集中。基幹システムの移行は長期化・失敗リスクが大きい。「契約ARR」は認識済み収益ではない。金利・住宅市況とCFPB等の規制に左右されやすい。リード投資家と今回の累計調達額は非開示(数字は会社主張)。
出典
- Business Wire(公式PR): https://www.businesswire.com/news/home/20261005181820/en/
- HousingWire(10/5): https://www.housingwire.com/articles/valon-raises-150-million-series-d/
- HousingWire(Series C, 2024/10): https://www.housingwire.com/articles/mortgage-servicing-startup-valon-100m-series-c-funding/
- Site: https://www.valon.ai/ / About: https://www.valon.ai/about
- 経営陣写真: valon.ai/about 掲載の公式写真